영상
[서울=뉴스핌] 김가희 기자 = 이번 주(12~16일) 국내 증시는 미국 물가 지표와 연방준비제도(Fed·연준)의 통화정책 방향에 주목할 전망이다.
미국 9월 소비자물가지수(CPI)와 생산자물가지수(PPI)가 잇따라 발표되는 가운데 대형 금융사들의 3분기 실적 발표도 본격화한다. 연준 베이지북과 미국 옵션 만기까지 예정돼 있어 주 후반 변동성에도 대비할 필요가 있다.
12일 금융투자업계에 따르면 국제통화기금(IMF)과 세계은행(WB)은 이날부터 18일까지 태국 방콕에서 연차총회를 개최한다. 각국 재무장관과 중앙은행 총재, 금융사 및 국제기구 관계자 등이 모여 세계 경제 전망과 금융시장 안정, 국제금융 현안 등을 논의하는 자리다.
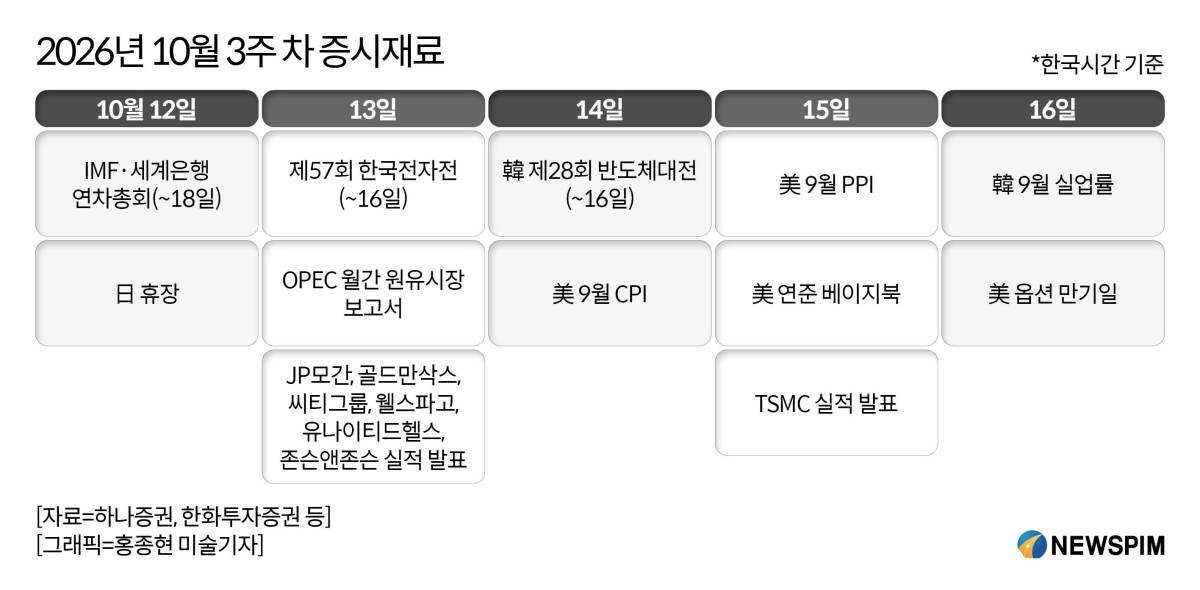
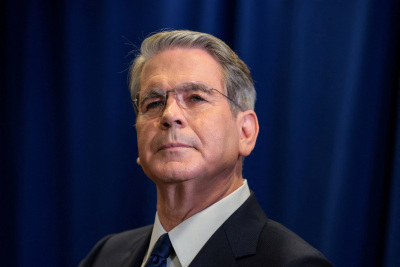
특히 16일에는 케빈 워시 미국 연준 의장이 크리스탈리나 게오르기에바 IMF 총재와 대담한다. 대담은 방콕 현지시간 오전 10시30분부터 11시까지 예정돼 있다. 10월 연방공개시장위원회(FOMC)가 27~28일 열리는 만큼 통화정책과 관련한 워시 의장의 발언에 시장의 관심이 집중될 것으로 보인다.
13일에는 석유수출국기구(OPEC)의 월간 원유시장보고서가 공개된다. 최근 국제유가가 높은 변동성을 이어가는 상황에서 글로벌 원유 수요 전망과 공급 여건이 향후 유가 방향을 가늠할 변수로 꼽힌다.
같은 날 미국 대형 금융사들의 3분기 실적 발표도 본격화한다. JP모간, 골드만삭스, 씨티그룹, 웰스파고 등이 실적을 내놓을 예정으로, 미국 금융주의 실적과 향후 경기·금리 전망에 대한 경영진의 발언이 시장에 영향을 줄 수 있다.
이번 주 증시의 최대 변수는 14일과 15일 공개되는 미국 9월 CPI와 PPI다. 미국 8월 CPI 상승률은 전년 동월 대비 3.4%, PPI 상승률은 5.4%를 기록했다. 9월 물가에서 상승 압력이 얼마나 둔화했는지가 연준의 금리 경로에 대한 시장의 기대를 좌우할 전망이다.
이경민 대신증권 연구원은 "미국 8월 개인소비지출(PCE) 물가 둔화는 경제분석국(BEA)의 산출방식 변경 영향이 반영된 만큼 시장 영향은 제한적이었다"며 "9월 CPI에서 물가 둔화세가 재차 확인될 경우 인플레이션 경계 완화와 함께 채권금리 하향 안정에 기여할 것으로 예상한다"고 말했다.
15일에는 연준 베이지북도 공개된다. 베이지북은 연준 12개 지역의 경기 상황을 취합한 자료로 고용과 물가, 소비 등 미국 경제의 현장 분위기를 파악할 수 있어 향후 통화정책 경로를 가늠하는 참고자료로 활용된다.
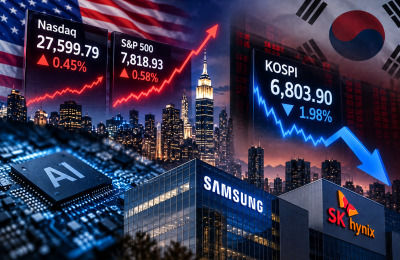
국내 증시에서는 반도체 업황에 대한 긍정적인 전망이 이어질지가 주요 관심사다. 최근 마이크론이 시장 예상치를 웃도는 실적과 가이던스를 내놓은 데 이어 메모리 수급 개선 기대가 이어지면서 반도체주가 증시의 중심축 역할을 할 가능성이 거론된다.
이재원 유안타증권 연구원은 "마이크론은 실적과 다음 분기 가이던스 모두 예상치를 상회했고 2027~2028년 메모리 수급이 2026년보다 더 타이트할 것으로 전망했다"며 "2027년 생산량의 75% 이상이 이미 배정됐고 일부 장기계약은 2031년까지 이어진다"고 설명했다.
이어 "그래픽처리장치(GPU) 렌탈가격, 메모리 현물가격, 4분기 가격 전망과 9월 반도체 수출까지 같은 방향을 가리키며 업황 지속성에 대한 신뢰를 높이고 있다"며 "전략적으로 반도체 코어 의견을 유지한다"고 덧붙였다.
대형주에 집중됐던 수급이 코스닥으로 확산될 가능성도 주목된다. 정책 기대가 있는 친환경 업종과 반도체 소부장(소재·부품·장비), 로봇 등 개별 모멘텀이 있는 종목들이 관심 대상으로 거론된다.
김민규 KB증권 연구원은 "대형주에 집중된 수급이 확산되는 과정에서 코스닥의 반등 가능성에 주목한다"며 "정책 모멘텀이 존재하는 친환경과 업황 호조가 이어지는 반도체 소부장을 주목하며, 개별 이벤트가 존재하는 로봇에도 관심을 가질 필요가 있다"고 조언했다.
주 후반에는 미국 옵션 만기도 변수가 된다. 16일 미국 주식시장의 월간 옵션 만기가 예정돼 있어 현지 증시의 수급 변화와 변동성이 국내 증시에 단기적인 영향을 미칠 수 있다.
한편 12일 일본 증시는 체육의 날을 맞아 휴장한다.
rkgml925@newspim.com