영상
[서울=뉴스핌] 이정아 기자 = 국내 화장품 용기 시장 1위 업체인 펌텍코리아가 글로벌 K뷰티 수출 호황에 따른 용기 공급 부족과 생산능력 확대에 힘입어 하반기 실적 성장세를 이어갈 것이란 전망이 나왔다.
특히 4분기 영업이익이 전년 동기 대비 170% 급증할 것으로 예상되면서 목표주가도 기존 7만원에서 9만원으로 상향됐다.
12일 하나증권은 펌텍코리아에 대한 투자의견 '매수'를 유지하고 목표주가를 7만원에서 9만원으로 28.6% 높였다. 지난 8일 종가 6만5500원과 비교하면 상승 여력은 약 37.4%다.
실적 개선의 핵심은 화장품 용기 공급 부족에 따른 수요 확대와 가격 인상 효과다. 글로벌 화장품 수출이 역대 최대 수준으로 늘어나면서 국내 용기 공급이 수요를 따라가지 못하는 상황이다.

박종대 하나증권 연구원은 "펌텍코리아는 4공장 증설 효과가 본격화한 가운데 튜브 부문은 지난 5월부터, 펌프 부문은 6월부터 가격 인상분을 실적에 반영하고 있다"고 분석했다.
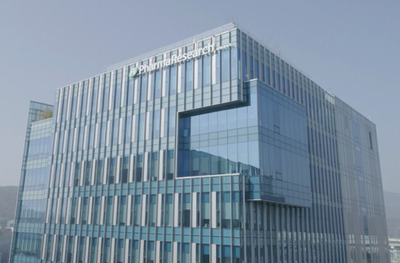
4분기에는 6공장 가동 효과까지 더해질 전망이다. 펌텍코리아는 6공장 1층에 사출 생산라인을 구축해 외주 생산 물량을 내재화했다. 이에 따라 생산능력이 확대되고 비용 부담도 줄어들 것으로 예상된다. 수익성이 높은 콤팩트 용기 매출 증가도 실적 개선 요인으로 꼽힌다.
특히 국내 튜브 용기 공급 부족이 지속되면서 계열사 부국티엔씨의 성장도 기대된다. 부국티엔씨는 생산능력을 전년 대비 30% 확대하는 작업을 마무리하고 있다. 하나증권은 부국티엔씨의 4분기 매출이 약 330억원에 이를 것으로 전망했다.
펌텍코리아의 4분기 연결 매출은 1304억원으로 전년 동기 대비 69.1% 증가할 것으로 예상됐다. 영업이익은 225억원으로 169.9% 급증할 전망이다.
연간 실적도 성장세를 이어갈 것으로 추정됐다. 하나증권은 올해 매출을 4625억원으로 전년 대비 24.3% 증가할 것으로 예상했다. 영업이익은 806억원으로 42.7% 늘어날 전망이다. 내년에는 매출 5328억원과 영업이익 988억원을 기록할 것으로 내다봤다.
박 연구원은 화장품 수출 호황으로 국내 제조업체 전반에서 공급 부족이 나타나는 가운데 펌텍코리아가 펌프와 튜브 사업 모두에서 성장성과 수익성을 높이고 있다고 봤다. 더불어 4공장에 이어 6공장 가동이 본격화했고 7공장 부지 확보도 마친 만큼 생산 병목현상이 해소되면서 증설 효과가 확대될 것으로 전망했다.
현재 주가가 향후 12개월 예상 실적 기준 주가수익비율(PER) 12.3배 수준인 점을 고려해 투자 비중 확대가 유효하다고 평가했다.
plum@newspim.com