영상
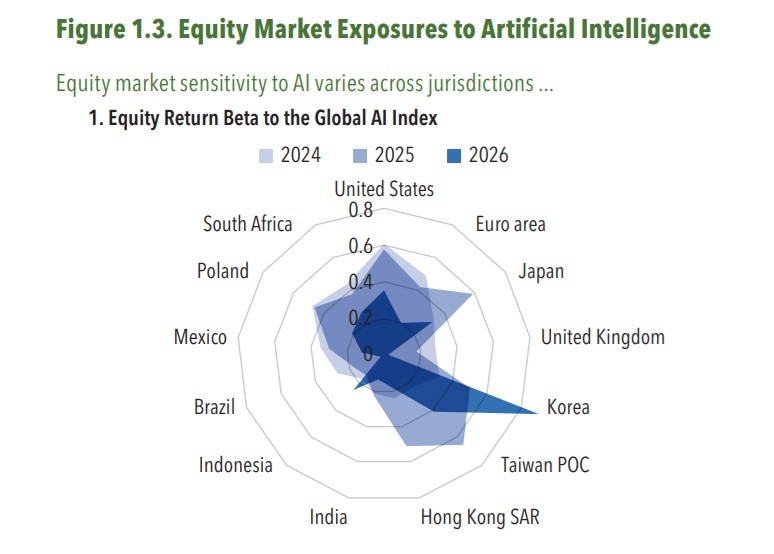
[서울=뉴스핌] 오상용 기자 = 다음은 13일 국제통화기금(IMF)이 발표한 '글로벌 금융안정보고서'에 실린 차트다. 글로벌 인공지능(AI) 업황 변화에 따른 주요국 증시의 민감도(베타)를 보여준다.
한국증시는 0.8로 단연 최고다. AI 붐(Boom)이 밀어올린 주식시장의 높이 만큼이나 업황이 꺾일 때의 충격파가 가장 두드러질 것임을 의미한다.
이번 보고서에서 IMF는 글로벌 금융여건을 급격히 악화시켜 시장 혼란을 촉발할 3대 주요 위험으로 ▲AI발 금융시장(자산가격) 조정 위험 ▲국채금리의 급격한 상승 위험 ▲사이버 보안 위협의 증가를 꼽았다.
특히 AI발 금융충격은 3가지 형태의 레버리지에 의해 그 진폭이 커질 수 있다고 경고했다.
먼저▲하이퍼스케일러들의 과잉 빚투(외부차입을 통한 과도한 데이터센터 투자), 다음으로 ▲AI 순환금융, 즉 AI 생태계내 기업들 사이에 미래 매출 약정을 대가로 이뤄지는 상호의존형 자금조달(자본투자 및 부채자금조달) 그리고 ▲주식시장 내 AI 종목들에 집중된 자금들의 *레버리지 투자가 여기에 해당한다.
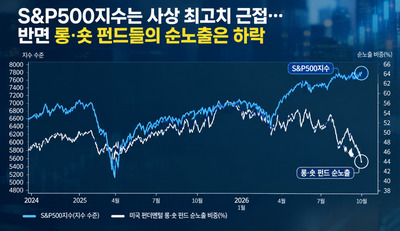
*IMF에 따르면 2024년 이후 헤지펀드의 총주식 포지션과 주식담보 신용융자를 합한 규모는 선진국 GDP의 10%에서 약 15%로 증가했다. 이는 AI 관련 주식에 대한 헤지펀드들의 레버리지 포지션이 확대됐음을 반영한다. 같은 기간 레버리지 상장지수펀드(ETF)에서 개별 주식이 차지하는 비중은 16%에서 28%로 상승했다. 개인투자자들이 AI 주식에 레버리지를 활용한 익스포저를 확보하기 위해 이러한 펀드를 이용했기 때문이다. IMF는 이렇게 부풀어 오른 레버리지는 AI 인프라 투자가 가라앉거나 수익성이 부진할 경우 강제 매도를 촉발, 주식시장 변동성과 회시채 시장의 신용 스프레드를 급등시킬 가능성을 높인다고 우려했다.
IMF는 "AI 붐이 가라앉아 자산시장 조정이 전개될 경우 그 여파는 전 세계적으로 확산될 수 있다"면서 "특히 일부 국가와 지역은 다른 곳보다 더 두드러진 영향을 받을 수 있다"고 했다. 위 표에서 가리키는 한국과 대만 증시가 대표적이다.
그 전개 과정은 일반적인 버블형성-거품붕괴의 사이클을 따른다. 한바탕 과잉 투자 후 찾아오는 각성의 시간은 빚을 한계치로 쌓아올렸던 AI 기업들의 현금흐름을 더 악화시킨다. 이는 AI 회사채의 채무상환 위험을 높이고 과도했던 AI 주식들의 밸류에이션을 파괴한다. 그렇게 신용경색을 동반한 자산시장의 급격한 조정이 전개되면 기업과 가계의 지출(투자 및 소비) 둔화가 뒤따르면서 실물경기의 골을 더 키우기 쉽다.
AI MY뉴스 AI 추천

다음 차트는 미국 주식에 대한 익스포저 변화를 국가와 지역별로 보여준다. 비교시점은 2022년 6월과 올해 6월이다. 4년 사이 미국 바깥 자본들의 미국 주식 보유 비중은 비약적으로 늘었다. IMF는 뉴욕증시의 AI 열풍에 올라타려는 돈들의 쏠림 때문이라고 봤다.
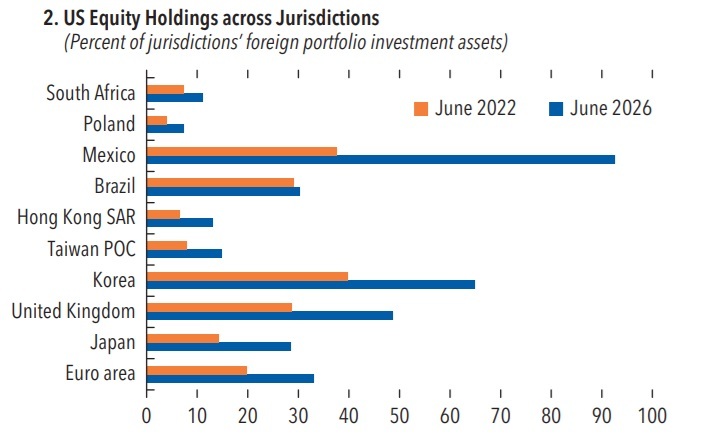
한국 투자자들은 멕시코 다음으로 미국 주식에 대한 보유 비중을 급격히 늘린 것으로 나온다. 정도의 차이는 있지만 대만과 일본에서도 유사한 변화가 관찰된다.
이에 대해 13일자 블룸버그 뉴스(AI's Giant Money Loop Is Drawing Foreign Cash Like 2008)는 2008년 미국 금융위기 직전의 글로벌 불균형에 맞먹는 거대한 자금순환이, AI 생태계 내 이뤄지고 있다고 설명했다. AI 인프라에 들어가는 부품과 장치(반도체 및 냉각기 등)를 수출해 목돈을 챙긴 이들이 그 돈을 다시 자금 수요가 급증하는 미국에 제공하고 있다는 이야기다.
과거 중국을 비롯한 아시아 수출벨트에서 벌어들인 돈이 중앙은행을 경유해 미국 국채 시장으로 유입됐다면 최근 4년 동안에는 AI 생태계 내 대규모 자금이 민간 단위에서 순환하면서 미국 국채가 아닌 미국의 선도 AI 주식으로 유입된 것이다. 20년전 미국 부동산의 거품 붕괴(서브프라임 모기지 사태)가 그러했듯, 월가의 AI 주식들이 한바탕 소동을 일으킬 경우 그 손실이 직접적으로 확산되기 쉬운 구조이기도 하다.
이는 글로벌 AI 업황이 얼어붙을 경우 ①반도체 비중이 절대적인(그래서 민감도가 유난스러운) 한국증시가 상대적으로 더 큰 충격을 받게 되는 것은 물론, ②미국 AI 주식에 대거 투자했던 (서학개미 등) 한국계 자금들의 상당한 고통까지 동반할 것임을 시사한다.
나아가 대외 무역에서는 ③ 유례없는 호황을 구가하고 있는 한국과 대만의 수출이, 그리고 이들의 역대급 무역흑자가 급선회하면서 외환시장 수급에도 충격을 가할 가능성을 내포한다.
osy75@newspim.com