영상
[서울=뉴스핌] 황숙혜 기자 = 할인 소매업체 로스 스토어스(ROST)의 주가가 4분기 실적 전망이 시장 예상에 못 미치면서 하락했다고 블룸버그가 11월19일(현지시각) 보도했다. 비용 상승이 기업 이익을 계속 갉아먹고 있다는 분석이 나온다.
로스 스토어스는 4분기 주당순이익(EPS)을 2.16~2.25달러로 예상한다고 밝혔다. 기존 전망치(2.17~2.26달러)보다 소폭 낮아졌고, 애널리스트 예상치인 2.27달러도 밑도는 수준이다.
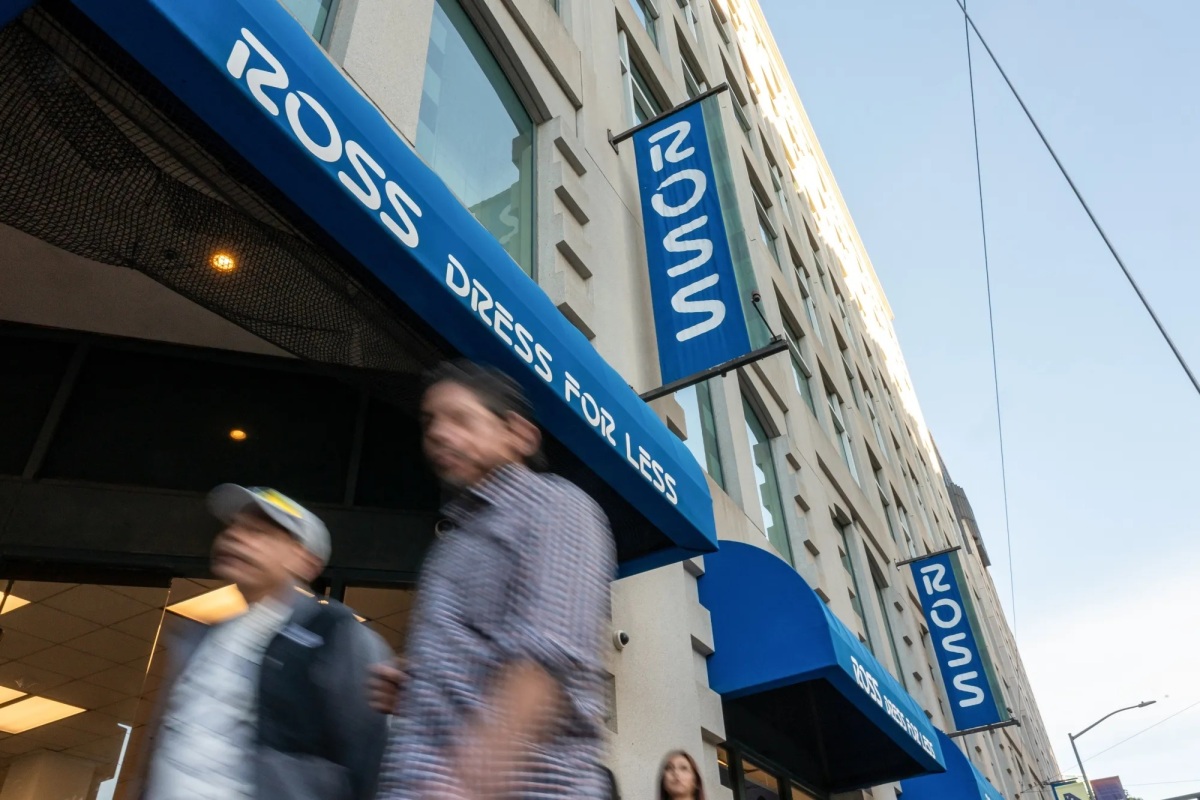
빌 시핸 최고재무책임자(CFO)는 애널리스트 대상 콘퍼런스콜에서 연료비 상승과 연말 성수기 관련 인건비·마케팅 비용 증가가 주된 원인이라고 설명했다.
주가는 목요일 시간외 거래에서 한때 12% 급락했다. 이 종목은 목요일 종가 기준 올해 들어 22% 올랐다.
3분기 매출은 62억6,000만 달러로 1년 전보다 12% 늘어 예상치를 웃돌았다. 짐 콘로이 최고경영자(CEO)는 콘퍼런스콜에서 개학 시즌을 앞두고 할인 상품을 찾는 소비자들이 몰리면서 분기 초반 판매가 가장 강했고, 평년보다 따뜻한 가을 날씨가 이후 판매에 타격을 줬다고 말했다. 로스스토어스는 4분기 동일점포 매출 증가율 전망은 그대로 유지했다.
플레이서닷에이아이(Placer.ai) 데이터에 따르면 로스 매장의 방문객 수는 꾸준히 유지되고 있으며, 재방문 고객도 늘고 있다. 월평균 2회 이상 방문하는 고객 비중은 1년 전 28.3%에서 29.9%로 높아졌다.
제프리스 애널리스트들은 긍정적인 방문객 추이와 장기 개선 흐름이 단기 우려를 상쇄한다고 평가했다. 이들은 실적 발표 후 보고서에서 "이번 분기를 둘러싼 논란은 근본적인 실행력보다는 높아진 기대치 때문"이라며 "방문객 중심의 성장, 점유율 확대, 계획을 웃도는 수익성이 모두 우리의 확신을 뒷받침한다"고 썼다.
연료비 부담에도 로스스토어스는 연간 주당순이익 전망치는 상향했다. 소비자들이 가계 부담을 줄일 방법을 폭넓게 찾으면서 로스스토어스를 비롯한 소매업체들이 최근 힘을 받고 있다.
TJ맥스, 마셜스, 홈굿즈 등 오프프라이스 소매업체를 거느린 TJX는 이번 주 초 3분기 실적이 월가 예상을 웃돌자 연간 순이익 전망을 올렸다. 월마트도 목요일 앞서 3분기 시장점유율 확대를 고소득층 소비자가 이끌었다며, 부유층까지 할인 상품을 찾고 있다고 밝혔다.
shhwang@newspim.com