영상
이 기사는 10월 27일 오후 4시50분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 몇 달째 고전하던 미국 방산주에 반전의 신호가 켜졌다. 업계 대장주 록히드마틴(종목코드: LMT)이 F-35 전투기 사업의 장기 불확실성을 털어내고 미사일 증산 효과를 실적으로 증명하면서, 월가에서 "최악의 국면은 지나갔다"는 평가가 힘을 얻고 있다.
포문을 연 것은 모간스탠리다. 크리스틴 리왁 애널리스트는 25일(현지시간) 늦게 고객 보고서를 내고 록히드마틴에 대한 투자의견을 '동일비중'에서 '비중확대(매수)'로 한 단계 올렸다. 목표주가는 690달러에서 835달러로 대폭 높였다. 이는 기존 월가 최고 목표주가보다 80달러 가까이 높은 수준으로, 전거래일인 23일 종가 604.18달러 대비 약 38%의 상승 여력을 뜻한다.
시장은 즉각 반응했다. 록히드마틴 주가는 26일 뉴욕증시에서 전일 대비 5.13% 오른 635.20달러에 거래를 마쳤다. 시가총액은 1467억3000만달러로 불어났고, 주가는 올해 들어 31.33%, 최근 1년 새 30.76% 상승했다. 3분기 실적 발표를 전후한 최근 5거래일 상승률은 15.76%에 이른다.
◆ 투자자들을 짓눌러 온 세 가지 걱정
이번 반등의 의미를 이해하려면 그간 방산주를 억눌러 온 요인부터 짚어볼 필요가 있다.
첫째는 F-35의 미래였다. F-35는 역사상 가장 성공적인 전투기 사업 가운데 하나로 꼽히며, 록히드마틴 전체 매출의 20~30%를 차지하는 핵심 사업이다. 그런데 시장에서는 미국 정부가 급증하는 미사일 생산 예산을 마련하기 위해 F-35 예산을 줄일 수 있다는 우려가 끊이지 않았다.
둘째는 산업 구조의 변화다. 미 국방부가 대량 생산이 쉬운 저비용 무기 체계로 무게중심을 옮기면서, 전통 방산업체들이 해드리언(Hadrian)이나 안두릴(Anduril) 같은 신생 방산 기술 기업, 이른바 '네오 프라임(neo-primes)'에 시장을 내줄 수 있다는 걱정이 커졌다.
셋째는 정치 변수다. 투자자들은 다음 달 미국 중간선거 이후 민주당이 의회를 장악할 경우 군비 지출 증가세가 둔화할 수 있다고 우려해 왔다. 선거 변수는 수개월째 업종 투자심리를 짓눌렀다.
이 같은 우려는 숫자로 고스란히 드러났다. 26일 장 시작 전까지 '아이셰어즈 미국 항공우주·방산 ETF(ITA)'는 지난 2월 말 이란 전쟁 발발 이후 17% 하락해 S&P500지수보다 약 28%포인트 뒤처졌다. 같은 기간 록히드마틴은 약 8%, 노스롭 그루만(NOC)은 24% 떨어졌다. 지정학적 긴장이 고조되는 와중에 방산주가 오히려 하락하자 월가 일각에서는 의외라는 반응까지 나왔다.
◆ F-35 10년 기본 합의, 최대 족쇄를 풀다

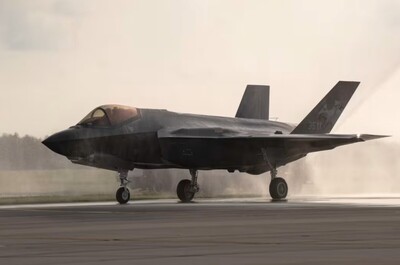
흐름을 바꾼 첫 번째 계기는 F-35였다. 록히드마틴과 미 전쟁부(DoW)는 지난 22일 미국용 F-35 850대와 관련 초도 예비부품, 10년간의 개량 키트 및 후속 지원, 21~30차 생산분(Lot) 해외 고객 주문을 포괄하는 10년 기본 합의를 발표했다. 생산량은 미국과 해외 고객을 합쳐 연간 156대 수준으로 유지된다. 25년 역사의 F-35 사업에서 최대 규모 계약이 될 수 있다는 평가가 나온다.
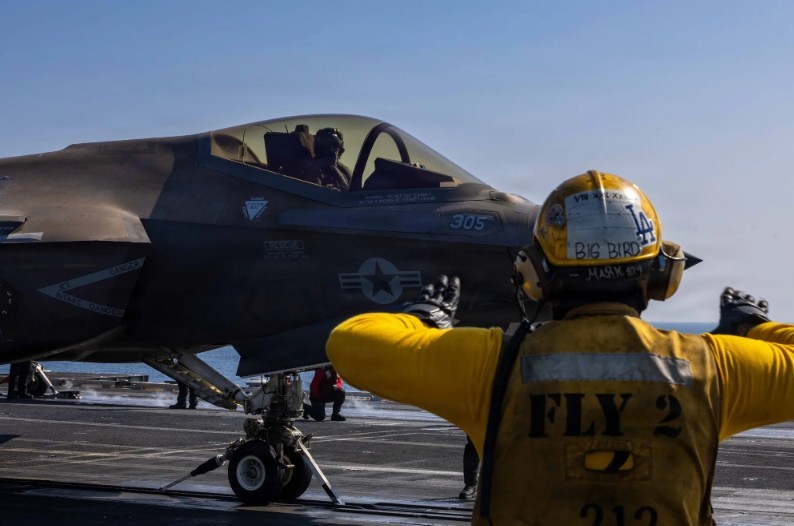
리왁 애널리스트는 "이번 발표로 주가의 상당한 위험 요인이 해소됐다"며 "F-35를 둘러싼 리스크를 사실상 걷어내는 동시에 미국과 동맹국의 항공 우세에서 F-35가 맡는 역할을 뒷받침한다"고 평가했다. 연간 생산량을 10년간 묶어두는 구조가 생산 감소라는 하방 위험을 줄이고, 공급망 계획의 가시성도 크게 높여준다는 설명이다.
다만 이번 합의는 아직 확정 계약이 아니라는 점은 짚어둘 필요가 있다. 공식 계약을 맺으려면 다년도 계약 권한과 관련 예산 승인을 거쳐야 하며, 이후 록히드마틴과 F-35 합동사업단(JPO)이 세부 조건과 가격, 일정을 확정하게 된다. 록히드마틴은 이번 합의가 생산 계획과 공급망 안정성을 높이고, 장기 가격 책정과 물량 할인을 통해 비용 절감 효과를 낼 것이라고 밝혔다.
◆ 실적이 증명한 성장 가속
두 번째 계기는 실적이다. 록히드마틴은 F-35 합의를 공개한 데 이어 22일 시장 예상을 웃도는 3분기 실적을 내놨다. 매출은 207억1000만달러로 전년 동기 대비 11% 늘어 시장 예상치(204억달러대 중반)를 넘어섰고, 희석 주당순이익(EPS)은 7.97달러로 전년 동기 6.95달러에서 증가하며 컨센서스(7.52달러)를 웃돌았다. 이익은 15% 늘었고, 매출 증가율은 2개 분기 연속 가팔라졌다.
현금 창출력은 더 돋보였다. 3분기 잉여현금흐름(FCF)은 약 30억달러로 시장 예상치를 크게 웃돌았다. 수주잔고는 전 분기 대비 27% 늘어난 2920억달러로 사상 최대를 기록했다. 분기 수주 대비 출하 비율은 4배로, 이는 새로 따낸 일감이 매출을 크게 앞질렀다는 의미다.
자신감은 가이던스로 이어졌다. 회사는 2026년 매출 전망치를 800억~820억달러로, 조정 EPS 전망치를 기존 29.95~30.65달러에서 30.35~30.75달러로 올렸다. 2분기 연속 상향으로, 새 가이던스의 하단조차 블룸버그 집계 애널리스트 평균 전망치를 웃돈다. 연간 FCF 전망치도 70억~72억달러에서 78억~80억달러로 높였다. 아울러 2027년에는 전체 매출이 한 자릿수 후반대로 늘고 모든 사업 부문이 성장할 것이라는 초기 전망도 제시했다. 실적 발표 당일 주가는 6.44% 뛰었는데, 같은 날 S&P500지수는 1.4% 하락했다.
▶②편에서 계속됨
kimhyun01@newspim.com