영상
이 기사는 10월 27일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<록히드마틴 ① 美 방산주 최악 지났나…모간스탠리 "835달러로 뛴다">에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 성장 엔진은 미사일…'전쟁 특수'가 수주로
실적 호조의 중심에는 미사일·사격통제(MFC) 부문이 있다. 이란과 우크라이나에서 이어지는 전쟁으로 수요가 급증하면서 MFC 부문 매출은 전년 동기 대비 24% 늘었다. 이 부문 수주잔고는 약 62% 증가한 1430억달러에 달하며, 경영진은 향후 5년간 10%대 중반의 성장을 예고했다. 리왁 역시 "미사일 증산이 계획대로 진행되고 있으며, MFC 부문이 10%대 중반 성장률로 추가 상승 여력을 제공할 것"이라고 내다봤다.
굵직한 수주가 이를 뒷받침한다. 록히드마틴은 지난 6월 사드(THAAD·고고도미사일방어체계) 요격미사일 생산량을 4배로 늘리는 350억달러 규모 계약을, 7월에는 패트리엇 미사일 생산량을 약 3배로 확대하는 7년간 약 540억달러 규모 계약을 따냈다. 전체 수주잔고 가운데 약 530억달러가 PAC-3 MSE 관련 물량이다. 패트리엇 개량형 'PAC-3 엣지'는 미 육군 차세대 요격미사일(Future Interceptor) 사업의 다음 단계 진출 기종으로도 선정됐다.
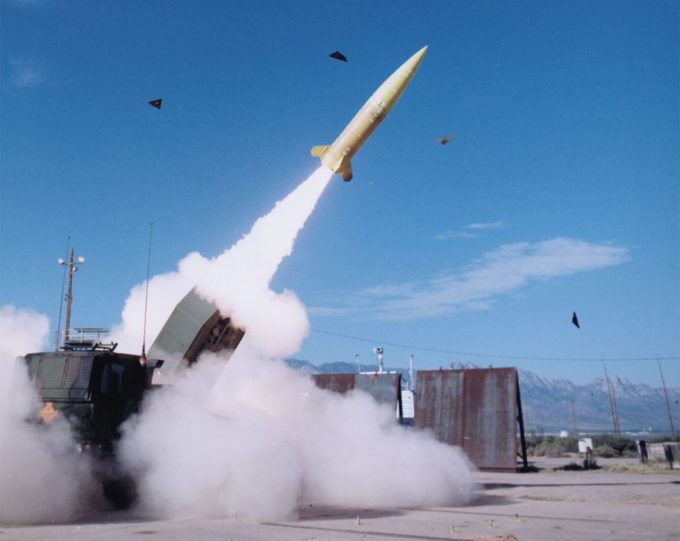
장거리 타격 무기도 순항 중이다. 육군전술미사일체계(ATACMS)를 대체할 정밀타격미사일(PrSM)은 '에픽퓨리 작전'에서 처음 실전 투입된 뒤 수요가 커졌다. 록히드마틴은 지난해 49억4000만달러 규모 육군 계약에 이어, 올해 3월 연간 생산능력을 550기로 늘리는 7년 계약을 미 전쟁부와 맺었다. 9월에는 이동 해상 표적 타격 능력을 입증한 인크리먼트2 버전 생산 계약(최대 12억달러)도 수주했다. 에번 스콧 최고재무책임자(CFO)는 내년에 PrSM과 합동첨단전술미사일(JATM) 생산 가속을 위한 계약이 이어질 것으로 예상했다.
생산 현장의 속도도 빨라지고 있다. 프랭크 세인트존 최고운영책임자(COO)에 따르면 PAC-3 MSE는 최근 두어 달간 월 80기가량 생산돼 연간 1000기 가까운 수준에 이르렀고, 연 2000기 목표를 향해 가고 있다. 사드 생산량은 전년 대비 50% 늘었으며 내년에도 50% 추가 증가가 예상된다. 스콧 CFO는 "전 사업 부문에 걸친 투자가 역량과 생산, 인도로 이어지고 있다"며 "기술력과 강한 수요를 생산량 증대와 지속적인 재무 성과로 연결하는 것이 관건인데, 이번 분기에 그 결과가 나타났다"고 말했다.
◆ '네오 프라임' 시대, 경쟁자를 협력자로
산업 지형 변화에 대한 우려에도 록히드마틴은 해법을 내놓고 있다. 신생 기업과 손잡고 생산 속도를 끌어올리는 전략이다. 첨단 제조업체 해드리언과의 협력이 대표적이며, GM디펜스와의 협업에서는 계약 체결 22일 만에 첫 하우징 부품을 인도했다.
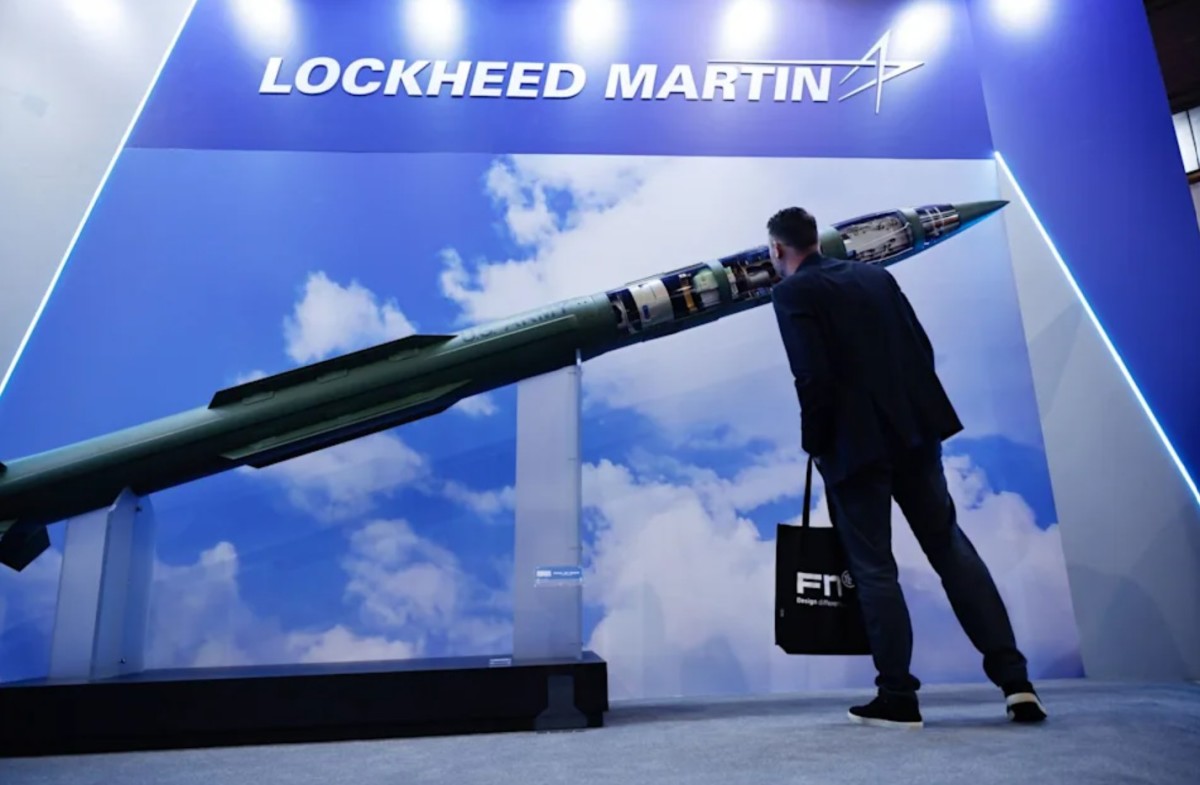
리왁은 "신생 방산 기술 기업과의 협력은 생산 속도를 높이는 데 도움이 되며, 업계 지각변동 속에서도 록히드마틴이 활로를 찾을 수 있음을 보여준다"고 평가했다. 그는 "록히드마틴은 고도의 기술이 집약된 고가 무기 체계를 공급하는 동시에 신속한 생산을 요구하는 전쟁부의 주문에도 유연하게 대응하고 있다"며 "이런 이중 역량이 사업 전반의 지속적인 성장을 뒷받침할 것"이라고 강조했다. 저가 대량생산 시대에도 고가 정밀무기의 입지가 유효하다는 진단이다.
◆ 줄잇는 목표주가 상향…온도차는 뚜렷
리왁은 "최근 상승세에도 현재 주가는 F-35 기본 합의에 따른 리스크 감소와 미사일 부문의 성장 기회를 충분히 반영하지 못하고 있다"고 판단했다. 모간스탠리는 3분기 실적과 경영진 발언을 반영해 모델을 수정했으며, 위험 대비 기대수익 비율을 4.0배로 제시했다.
다른 투자은행들도 일제히 목표주가를 올렸다. '매수' 진영에서는 씨티의 존 고딘 애널리스트가 691달러에서 706달러로 목표가를 상향 조정하며 사업부 전반의 성장 모멘텀 가속에 대한 확신이 커졌다고 밝혔다.
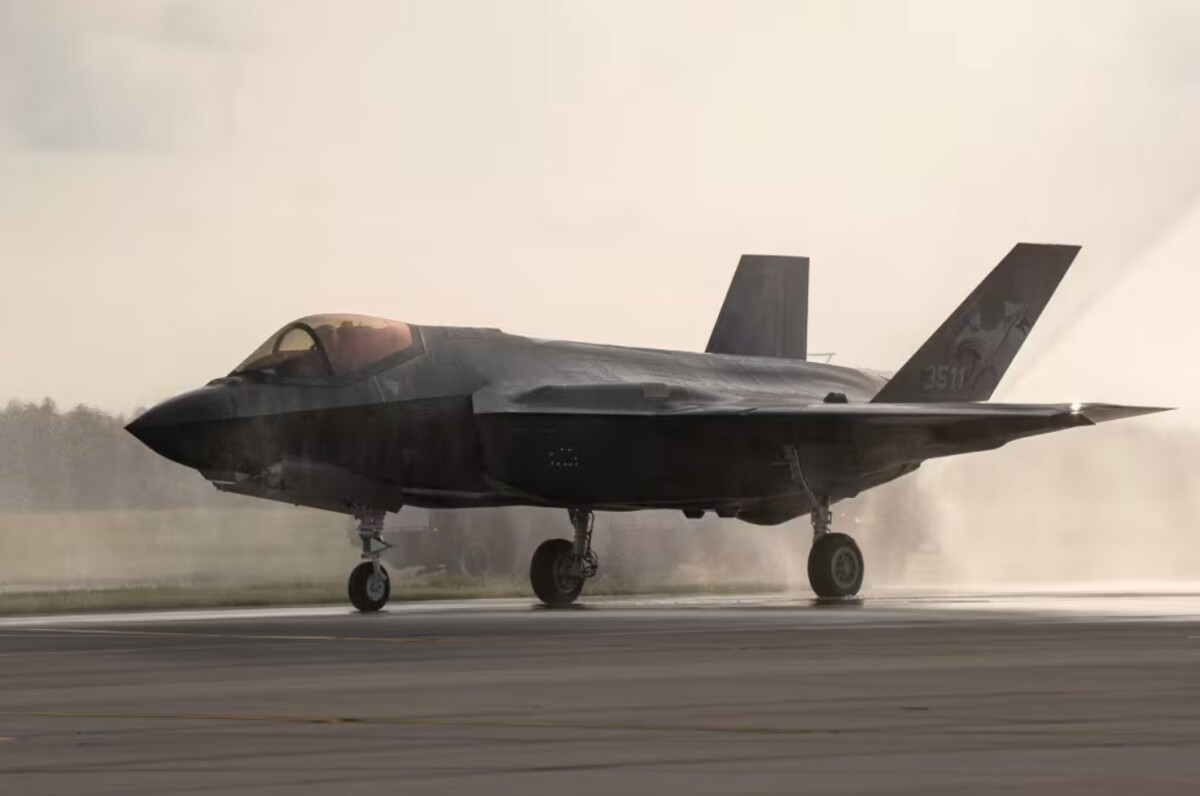
UBS의 개빈 파슨스 애널리스트도 653달러에서 692달러로 높였는데, 이는 올해 3월 2일 기록한 52주 최고가와 같은 수준이다. UBS는 중간선거와 예산 우려, 매출 증가가 이익으로 이어지지 않을 수 있다는 걱정 탓에 MFC가 이끄는 장기 성장 스토리가 아직 주가에 반영되지 않았다고 짚었다. 이어 단기 지출 계획과 장기 예산, 해외 수요로 향후 수요를 가늠할 수 있는 만큼 실적 추정치와 밸류에이션이 추가로 높아질 수 있다고 전망했다.
반면 '중립' 진영은 신중론을 유지했다. JP모간의 세스 세이프먼 애널리스트는 목표주가를 620달러에서 665달러로 올렸고, RBC캐피털은 550달러에서 600달러로, 바클레이스의 앤서니 발렌티니 애널리스트는 554달러에서 560달러로 높였지만 모두 기존 의견을 유지했다. 제프리스의 실라 카흐야오글루 애널리스트는 '중립'과 목표주가 615달러를 재확인했다.
가장 보수적인 시각은 뱅크오브아메리카(BofA)의 로널드 엡스타인 애널리스트에게서 나왔다. 그는 목표주가를 600달러에서 620달러로 올리면서도 '중립'을 고수했다. F-35 사업과 그 매출 기여도 확대는 긍정적이지만, 대량 계약 단가가 적용될 생산 확대가 이익률을 끌어내릴 수 있다는 이유에서다. 항공 부문의 마진 압박이 이어지고, 현금흐름 부담이 2027년 실적의 하방 위험을 키울 수 있다는 지적도 덧붙였다.
이는 타당한 우려라는 평가가 많다. F-35를 생산하는 항공 부문은 연 매출 306억달러로 최대 사업부지만 지난해 영업이익률이 7%에 못 미쳤다. 이익률 13%의 미사일 부문과 대조적이다. F-35 매출 증가가 주가에 양날의 검이 될 수 있는 이유다.
◆ 밸류에이션 논쟁과 남은 변수
이번 상향으로 록히드마틴을 분석하는 애널리스트 가운데 '매수' 의견 비율은 54%가 됐다. CNBC 집계에 따르면 26개 투자은행 중 5곳이 '강력 매수', 9곳이 '매수', 11곳이 '보유', 1곳이 '시장수익률 하회'를 제시했다. S&P500 종목의 평균 '매수' 비율(55~60%)에는 아직 소폭 못 미친다. 평균 목표주가는 647.81달러로 현 주가 대비 상승 여력은 1.99%에 그치며, 최고치는 835달러, 최저치는 498달러로 시각차가 크다.
밸류에이션을 두고도 해석이 갈린다. 리왁의 목표주가는 2027년 예상 실적 대비 약 25배로, 록히드마틴이 역사적으로 거래돼 온 이듬해 예상 실적의 약 17배를 크게 웃돈다. 그만큼 구조적 성장에 대한 재평가를 전제로 한 셈이다. 반면 주가잉여현금흐름비율(P/FCF)이 17배를 밑돌고 장기 이익 성장률이 18%에 육박하며 배당수익률이 2.27%라는 점을 감안하면, 위험을 감수할 만큼 충분히 저렴하다는 평가도 나온다.
경계해야 할 변수도 분명하다. RBC캐피털은 3분기 실적 발표 전 시장의 기대치가 낮았다는 점을 상기시키며 중기적으로는 예산 관련 위험이 여전하다고 밝혔다. F-35 합의가 확정 계약으로 이어지려면 의회의 다년도 계약 승인과 예산 배정이 필요하다는 점, 그리고 코앞으로 다가온 중간선거 결과가 국방 예산 방향을 좌우할 수 있다는 점도 투자자들이 주시해야 할 대목이다.
그럼에도 최근의 주가 흐름은 의미심장하다. 록히드마틴이 5거래일간 15.76% 오르는 동안 노스롭 그루만도 5.88% 상승했다. F-35라는 최대 족쇄가 풀리고 미사일 호황이 실적으로 확인된 지금, 시장에서는 록히드마틴과 방산 업종 전반의 재평가가 이제 막 시작됐다는 해석이 힘을 얻고 있다.
kimhyun01@newspim.com